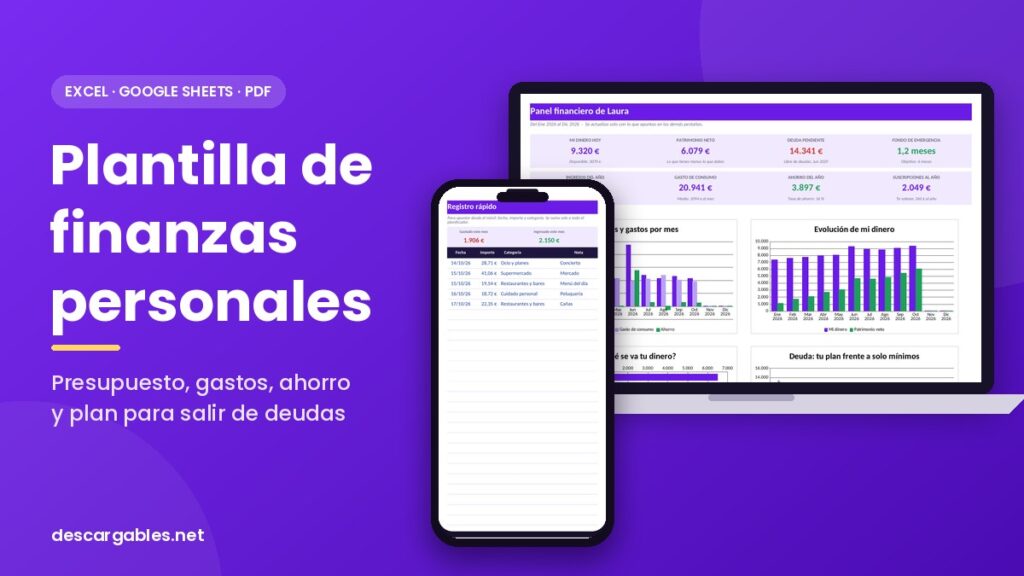
Una plantilla de finanzas personales es una hoja de cálculo donde apuntas lo que ingresas y lo que gastas, y que hace las cuentas por ti: cuánto te queda este mes, cuánto ahorras, cuánto debes y en qué fecha puedes quedar libre de deudas. En esta guía tienes qué debe incluir, cómo usarla paso a paso con un ejemplo real con números, la regla 50/30/20, el control de gastos mensuales, cómo pagar tus deudas antes, una muestra gratis y nuestro Planificador de finanzas personales completo en Excel y Google Sheets.
Actualizado el 18 de octubre de 2026. Todas las cifras del ejemplo de Laura salen del archivo de ejemplo del planificador, calculadas por la propia plantilla.
En 30 segundos
- Qué es: un archivo de Excel o Google Sheets con tu presupuesto, tus gastos, tu ahorro y tus deudas, conectados entre sí.
- Qué debe incluir: presupuesto mensual, registro de movimientos, ahorro y fondo de emergencia, deudas y patrimonio neto.
- Regla 50/30/20: 50 % de tus ingresos netos para necesidades, 30 % para deseos y 20 % para ahorro y deudas.
- Deudas: en el ejemplo de Laura, un plan bola de nieve con 75 € extra al mes la deja libre de deudas en junio de 2029, dos años antes que pagando solo los mínimos, y le ahorra 1.387 € en intereses.
- Para empezar sin pagar nada: muestra gratis con el presupuesto de un mes y una lista básica de deudas.
- Todo en un archivo: el Planificador de finanzas personales, con asistente de 5 pasos, registro rápido para el móvil y módulo de deudas.
Qué es una plantilla de finanzas personales y qué debe incluir
Es una hoja de cálculo preparada para registrar ingresos y gastos, compararlos con un presupuesto y ver cómo evoluciona tu dinero a lo largo del año. Las más sencillas solo suman y restan. Para que de verdad te ayude a decidir, una buena plantilla debería cubrir estas cinco piezas:
- Presupuesto mensual: cuánto prevés ingresar y gastar en cada categoría y cuánto llevas gastado de verdad.
- Registro de movimientos: una sola lista con cada ingreso y cada gasto, con fecha, categoría y cuenta.
- Ahorro y fondo de emergencia: objetivos con fecha y el colchón que te protege de imprevistos.
- Deudas: tarjetas, préstamos y financiaciones, con un plan para pagarlas antes y la fecha en que terminas.
- Patrimonio neto: lo que tienes menos lo que debes. Es la cifra que te dice si avanzas de un año a otro.
Si a tu archivo actual le falta alguna de las cinco, ahí está el hueco que te impide ver el cuadro completo. Si buscas una visión más general del tema, tienes nuestra guía de finanzas personales.
Excel, Google Sheets o PDF: cuál te conviene
| Formato | Mejor para | A tener en cuenta |
|---|---|---|
| Excel | Trabajar en el ordenador, sin conexión y con el archivo en tu equipo | Necesitas Excel (Microsoft 365 o una versión de escritorio reciente) |
| Google Sheets | Apuntar gastos desde el móvil y compartir el archivo con tu pareja | Necesitas una cuenta de Google; los gráficos se ven mejor en el ordenador |
| PDF imprimible | Quien prefiere escribir a mano y revisar en papel | No calcula: las sumas las haces tú |
Muchas personas combinan dos: Google Sheets para apuntar en el día a día desde el teléfono y una revisión tranquila en el ordenador una vez al mes.
Cómo usar la plantilla paso a paso: el ejemplo de Laura
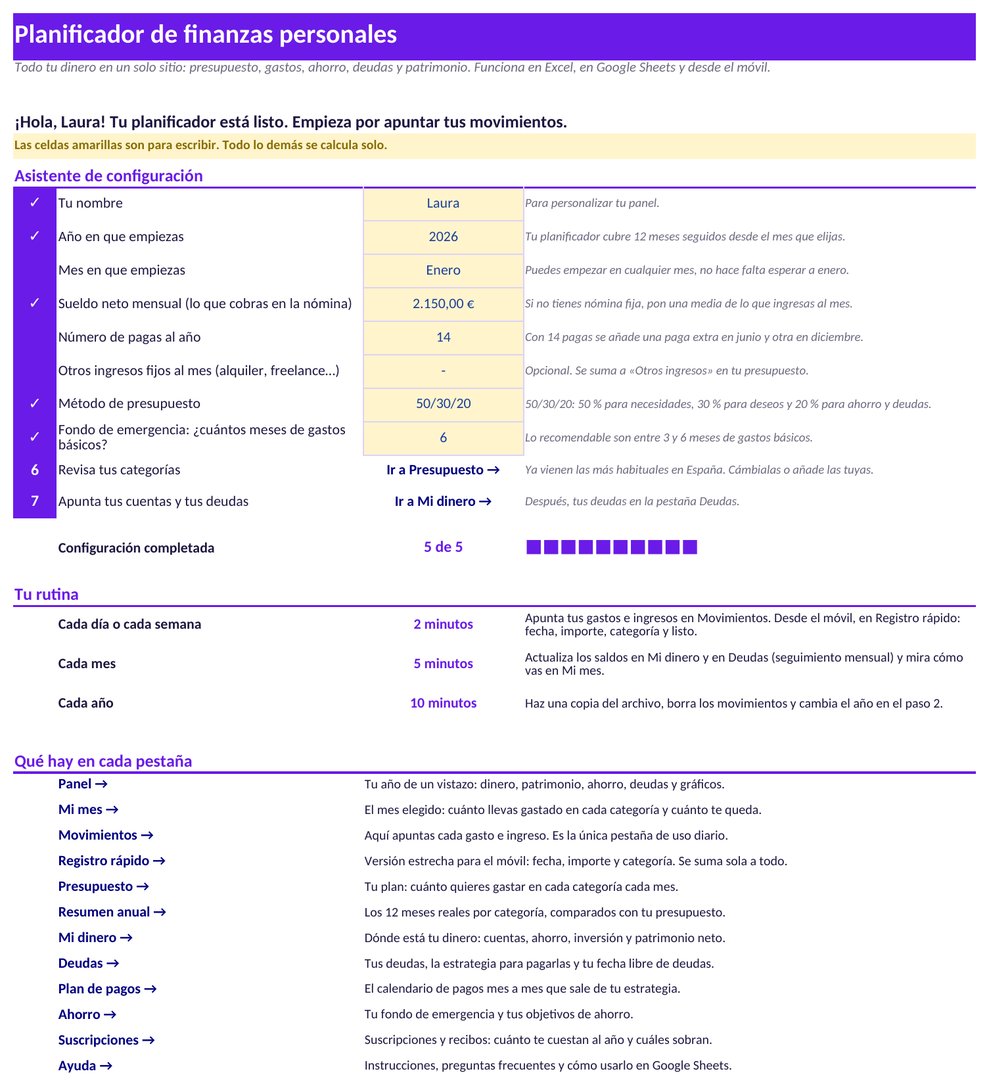
Para que veas cómo funciona con números reales, el planificador trae un archivo de ejemplo relleno con los datos de Laura: cobra 2.150 € netos al mes en 14 pagas, usa el método 50/30/20, tiene cuatro deudas abiertas y quiere un fondo de emergencia de seis meses. Estos son los pasos que sigue cualquiera que empiece desde cero.
Paso 1. Configura el archivo en «Empieza aquí» (5 minutos)
La primera pestaña es un asistente de cinco pasos: tu nombre, el año y el mes en que empiezas (no hace falta esperar a enero), tu sueldo neto con el número de pagas, el método de presupuesto y cuántos meses quieres cubrir con el fondo de emergencia. Con eso el resto del archivo se configura solo. Las celdas amarillas son las que se escriben; todo lo demás se calcula.
Paso 2. Ajusta tu presupuesto mensual
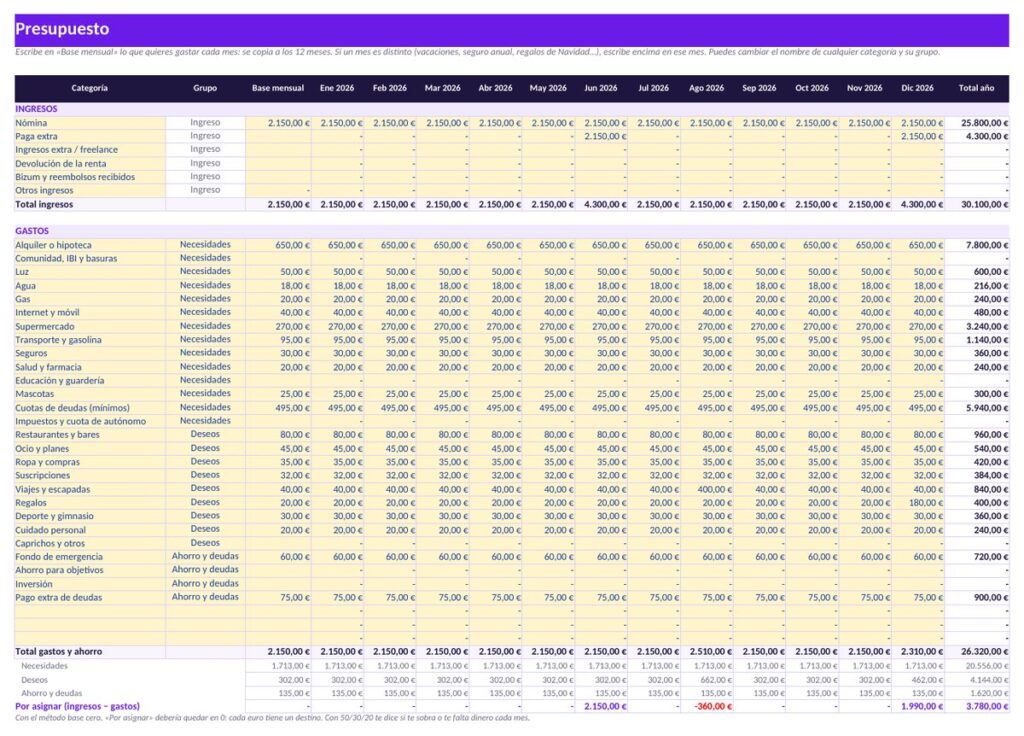
En «Presupuesto» ya vienen 27 categorías de gasto habituales en España, agrupadas en necesidades, deseos y ahorro, y puedes cambiarlas o añadir las tuyas. Escribes una base mensual que se copia a los doce meses y la retocas en los meses que lo necesiten. Si cobras en 14 pagas, la paga extra de junio y la de diciembre aparecen solas en los ingresos.
Paso 3. Apunta tus gastos: en el ordenador o desde el móvil
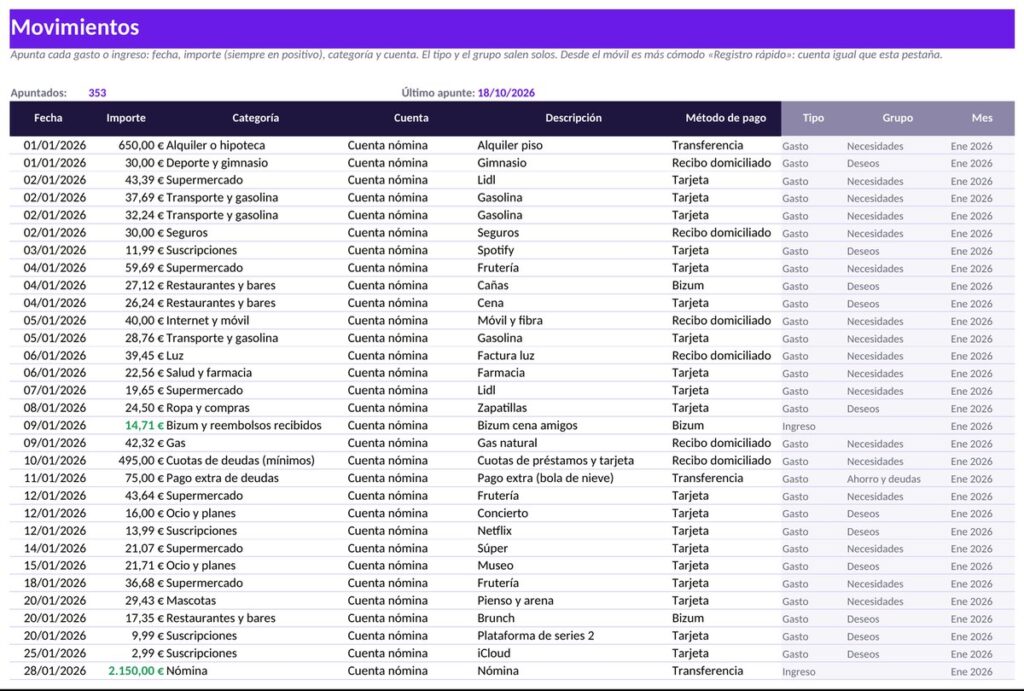
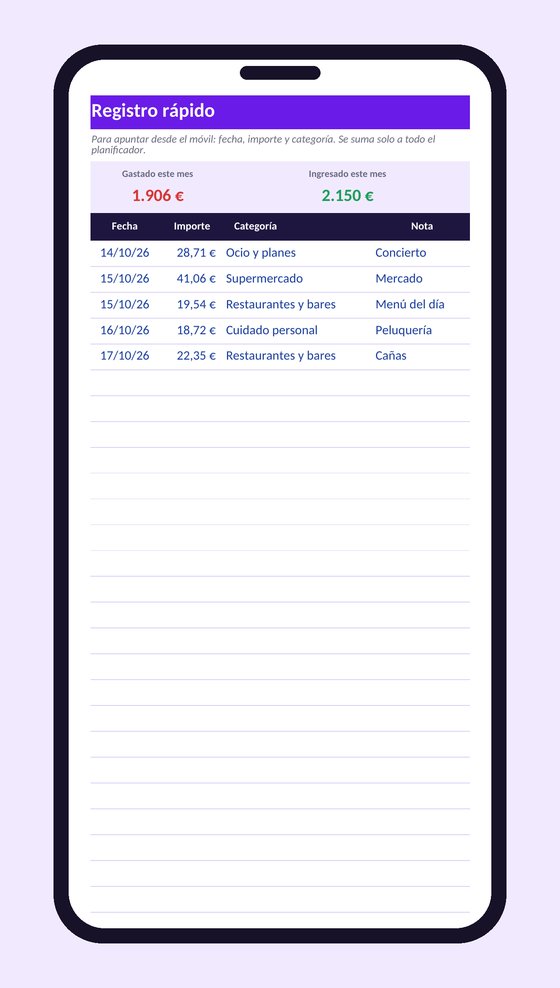
Cada gasto e ingreso va a «Movimientos»: fecha, importe, categoría y cuenta con desplegable, y el método de pago (tarjeta, recibo domiciliado, Bizum, efectivo). El tipo y el grupo se rellenan solos. Si estás en la calle, la pestaña «Registro rápido» está pensada para la pantalla del teléfono: fecha, importe, categoría y una nota, y se suma a todo igual que Movimientos. En el ejemplo, Laura apuntó así cinco gastos de octubre.
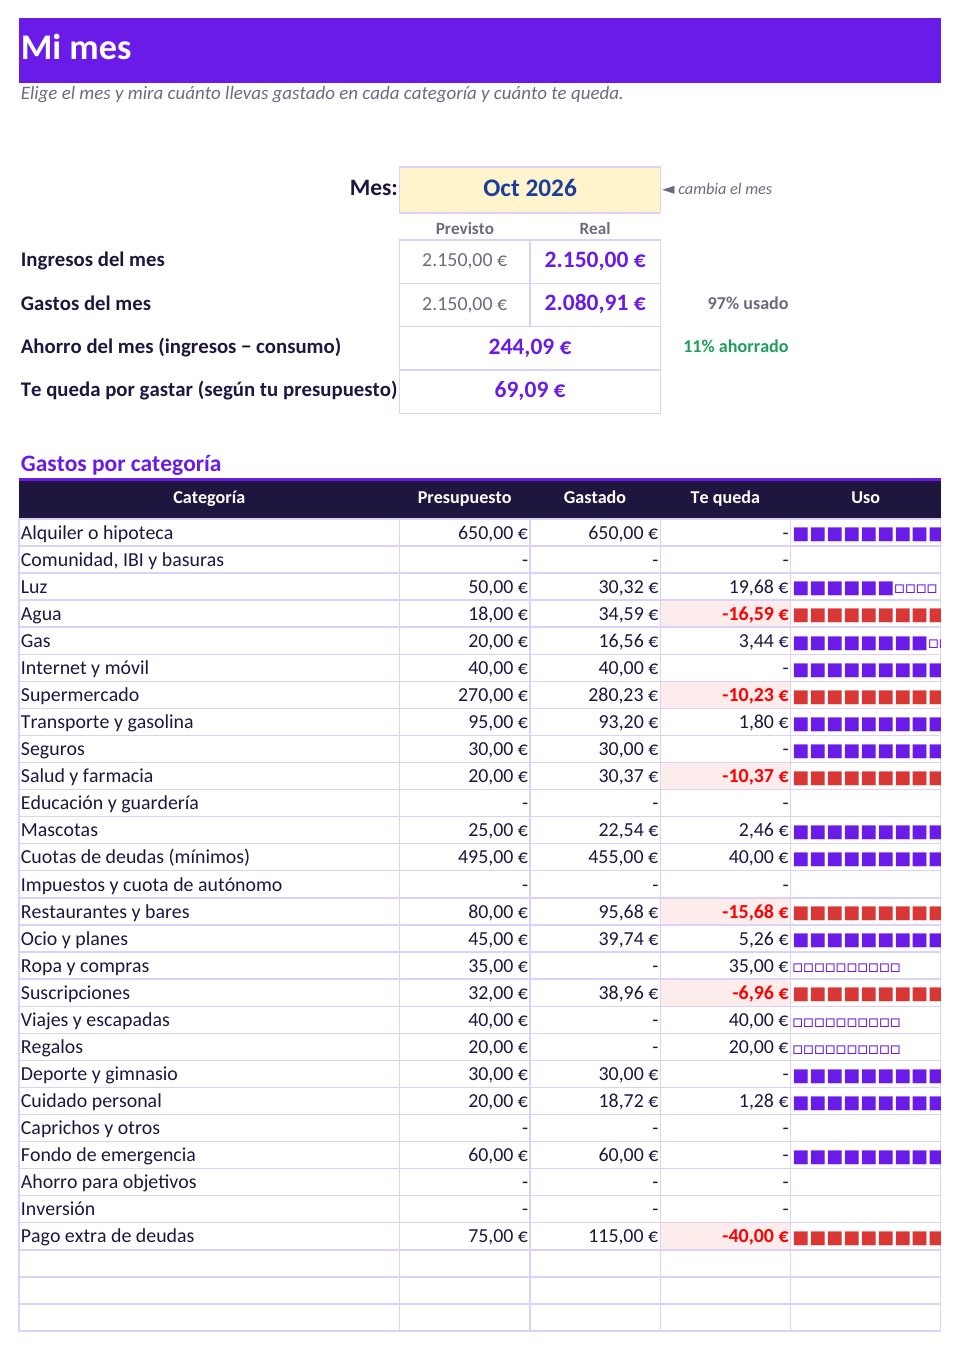
Paso 4. Mira cómo vas en «Mi mes»
Eliges el mes y ves lo previsto frente a lo real, categoría por categoría, con una barra de uso que se pone en rojo si te pasas. En octubre Laura tenía presupuestados 2.150 € y llevaba gastados 2.080,91 €, así que le quedaban 69,09 € para el resto del mes.
Paso 5. Añade tus deudas y elige estrategia
En «Deudas» apuntas hasta diez deudas con su saldo, su interés (TIN) y su cuota mínima, eliges bola de nieve, avalancha o tu propio orden, y pones cuánto puedes pagar de más cada mes. La plantilla te da la fecha en que terminas, los intereses que pagarás y lo que te ahorras frente a pagar solo los mínimos. Lo explicamos con los números de Laura más abajo.
Paso 6. Fondo de emergencia, objetivos y suscripciones
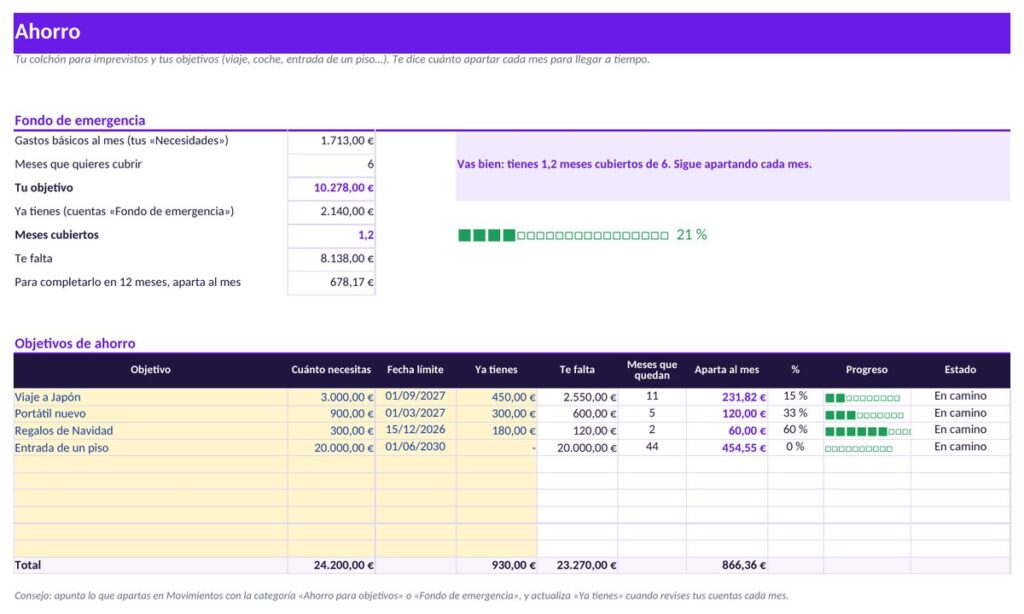
«Ahorro» calcula tu fondo de emergencia a partir de tus gastos básicos y te dice cuántos meses tienes cubiertos y cuánto apartar. «Suscripciones» suma lo que pagas al año en suscripciones y recibos y marca las que no usas, con lo que ahorrarías si las cancelas.
Paso 7. Revisa el año en el panel
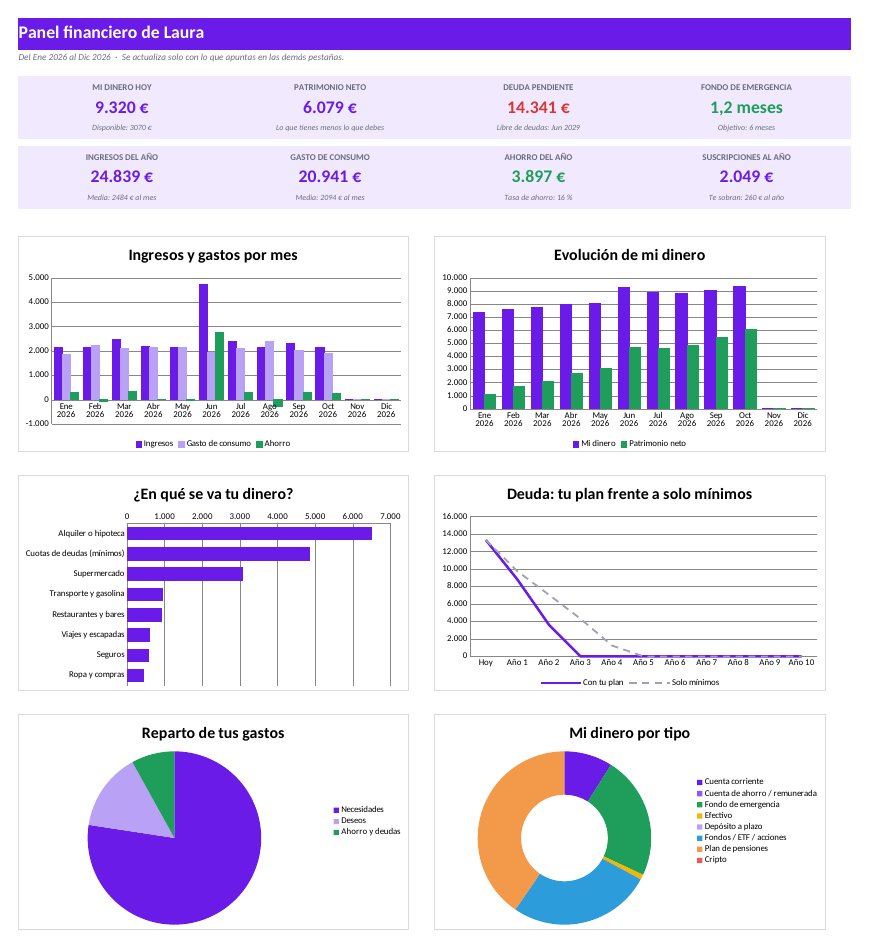
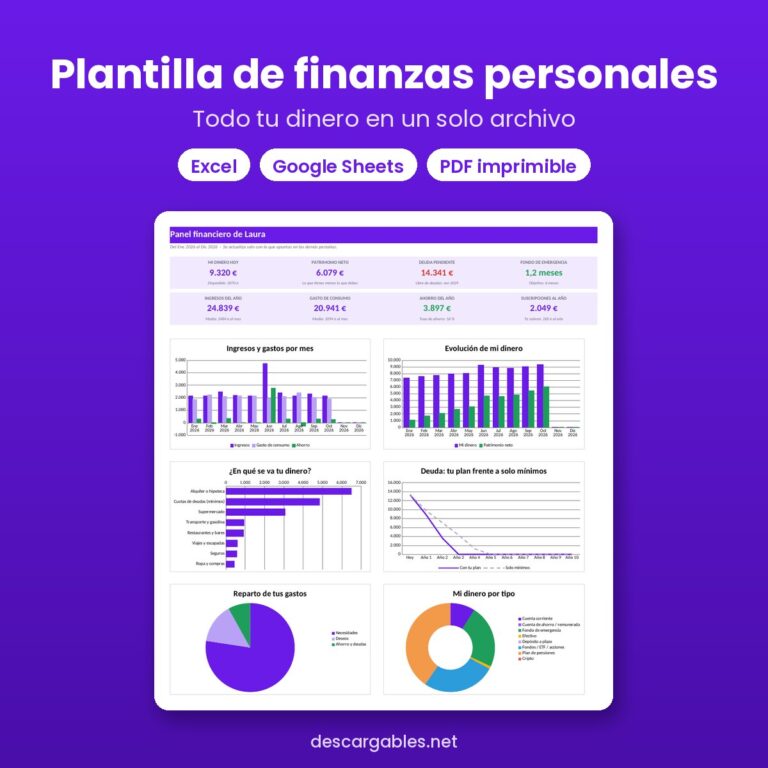
El panel resume el año: dinero disponible, patrimonio neto, deuda pendiente, fondo de emergencia, ingresos, gasto, ahorro y tasa de ahorro, con seis gráficos. A Laura, de enero al 18 de octubre, le han entrado 24.838,72 € y ha gastado 20.941,24 € en consumo, así que ha ahorrado 3.897,48 €: una tasa de ahorro del 16 %.
Todo en un solo archivo
Planificador de finanzas personales
- Presupuesto 50/30/20 o base cero, gastos, ahorro y patrimonio conectados entre sí.
- Módulo de deudas: bola de nieve, avalancha o tu orden, con fecha libre de deudas.
- Registro rápido para apuntar gastos desde el móvil.
- Excel, Google Sheets y PDF imprimible, con guía de 5 pasos y ejemplo relleno.
29,00€ IVA incluidoAñadir al carrito
Regla 50/30/20: cómo repartir tu sueldo cada mes
La regla 50/30/20, popularizada por Elizabeth Warren y Amelia Warren Tyagi en su libro All Your Worth, reparte tus ingresos netos en tres bloques:
- 50 % necesidades: vivienda, suministros, comida, transporte, seguros y cuotas mínimas de deudas.
- 30 % deseos: ocio, comidas fuera, viajes, ropa que no necesitas y suscripciones prescindibles.
- 20 % ahorro y deudas: fondo de emergencia, objetivos de ahorro y pagos extra de deudas.
Con el sueldo de Laura, 2.150 € netos, el reparto sería 1.075 € para necesidades, 645 € para deseos y 430 € para ahorro y deudas. Su octubre real fue distinto: 1.682,81 € en necesidades (el 78 %), 223,10 € en deseos (el 10 %) y 175 € en ahorro y deudas (el 8 %).
| Bloque | Objetivo 50/30/20 | Real de Laura en octubre |
|---|---|---|
| Necesidades | 1.075 € (50 %) | 1.682,81 € (78 %) |
| Deseos | 645 € (30 %) | 223,10 € (10 %) |
| Ahorro y deudas | 430 € (20 %) | 175 € (8 %) |
Ese desfase es muy habitual cuando la vivienda y las cuotas de deudas pesan mucho. La regla sirve como punto de partida: si en tu ciudad el alquiler ya se come buena parte del sueldo, ajusta los porcentajes (por ejemplo 60/20/20) y protege el bloque de ahorro y deudas, que es el que te hace avanzar. La plantilla calcula el reparto del mes automáticamente en «Mi mes».
Presupuesto base cero: la alternativa
En el presupuesto base cero das un destino a cada euro antes de que empiece el mes, hasta que ingresos menos asignaciones da cero: alquiler, supermercado, suministros, transporte, ocio, fondo de emergencia, pago extra de deudas… Da más control y encaja bien con ingresos estables. La 50/30/20 es más rápida de montar y suele funcionar mejor el primer año. En el planificador eliges uno u otro en el asistente, y en base cero «Mi mes» te muestra lo que queda por asignar.
Control de gastos mensuales en Excel: saber en qué se va tu dinero
El presupuesto es lo que piensas gastar; el control de gastos mensuales recoge lo que has gastado de verdad. Para que llevarlo no se convierta en una carga:
- Una sola lista de movimientos para todo el año. Es mucho más fácil filtrar y sumar que repartir los datos en doce hojas distintas.
- Categorías con desplegable. Escribir «super», «supermercado» y «Mercadona» como tres categorías distintas rompe cualquier gráfico.
- Una columna de cuenta o método de pago (cuenta nómina, tarjeta, efectivo, Bizum). Te deja cuadrar con el banco y ver qué tarjeta usas sin darte cuenta.
- Diez minutos fijos a la semana. Abre la app del banco y pasa los movimientos. Un registro semanal completo vale más que uno diario que abandonas en marzo.
- Revisa el mes el último día. Si una categoría se pasa tres meses seguidos, el presupuesto estaba mal planteado: súbela y recorta en otra.
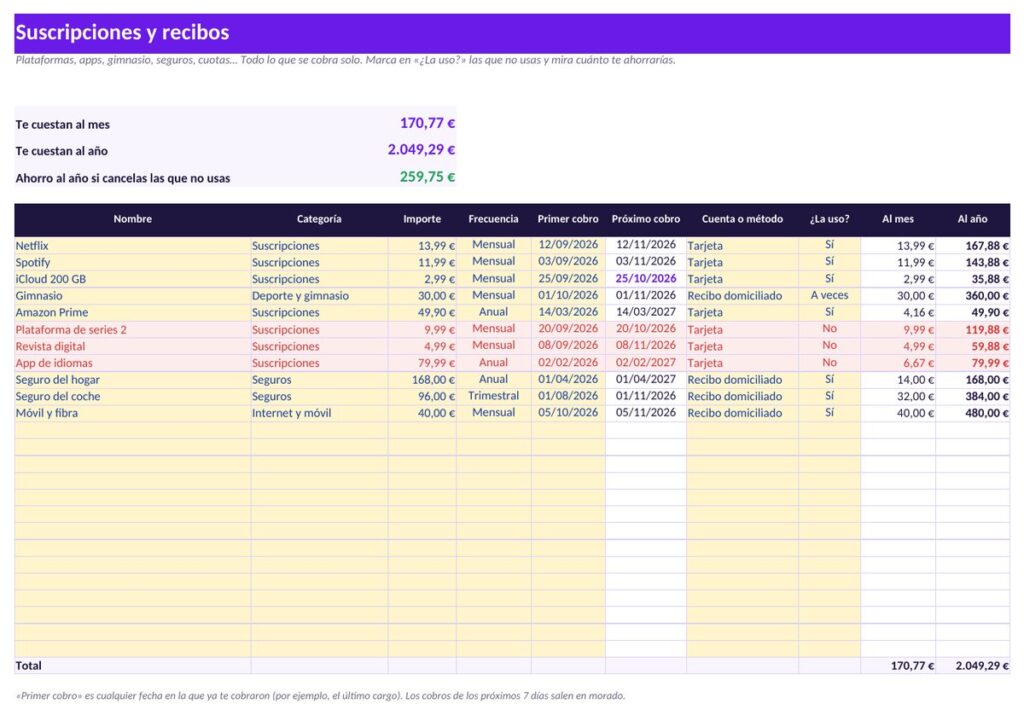
Las suscripciones y los recibos son el gasto que más se escapa. En el ejemplo, Laura paga 2.049,29 € al año entre suscripciones y recibos, y la plantilla detecta 260 € al año en suscripciones que no usa. Ojo también con los recibos anuales o trimestrales (seguro del coche, IBI, impuesto de circulación): divide su importe entre doce y apártalo cada mes.
Fondo de emergencia: cuánto ahorrar y dónde guardarlo
El fondo de emergencia es dinero reservado solo para imprevistos: una avería, una factura médica, una temporada sin ingresos. Según Finanzas para Todos, el programa de educación financiera del Banco de España y la CNMV, por norma general suele cubrir entre tres y seis meses de gastos básicos (vivienda, suministros, alimentación, transporte y cuotas de deudas).
En el ejemplo, los gastos básicos de Laura son 1.713 € al mes. Con un objetivo de seis meses necesita 10.278 €; tiene 2.140 €, así que hoy cubre 1,2 meses. Guárdalo en una cuenta separada de la del día a día, con acceso inmediato y sin riesgo. Si tienes deudas caras, un orden razonable es reunir primero un colchón pequeño, atacar después las deudas con intereses altos y completar el fondo al final.
Cómo salir de deudas: método bola de nieve o avalancha
Antes de elegir método, haz la lista completa: cada tarjeta, préstamo y financiación con su saldo pendiente, su tipo de interés y su cuota mínima. Para calcular intereses se usa el TIN; para comparar productos, la TAE, que incluye además comisiones y otros gastos (el Banco de España tiene un simulador de la TAE de un préstamo).
Los dos métodos comparten la misma regla: pagas siempre la cuota mínima de todas y todo el dinero extra va a una sola deuda. Cuando la terminas, su cuota se suma a la siguiente, así que lo que pagas al mes no baja hasta que acabas. Cambia el orden:
- Bola de nieve: primero la deuda con el saldo más pequeño. Liquidas algo pronto y eso ayuda a no abandonar.
- Avalancha: primero la deuda con el interés más alto. Es la que menos intereses paga.
El ejemplo de Laura con números
Laura debe 14.340,65 € en total. Mete en el plan tres deudas (el móvil a plazos ya está liquidado y el préstamo de sus padres, sin intereses, lo deja fuera) y añade 75 € extra al mes, así que dedica 480 € al mes a sus deudas desde noviembre de 2026.
| Deuda | Saldo hoy | TIN | Cuota mínima |
|---|---|---|---|
| Tarjeta de crédito | 2.615,44 € | 21,5 % | 75 € |
| Préstamo personal | 1.569,66 € | 9,5 % | 120 € |
| Préstamo del coche | 9.155,55 € | 7,9 % | 210 € |
| Estrategia | Libre de deudas | Intereses | Ahorro |
|---|---|---|---|
| Solo mínimos | jun 2031 (56 meses) | 3.290,31 € | — |
| Bola de nieve | jun 2029 (32 meses) | 1.903,15 € | 1.387,16 € |
| Avalancha | jun 2029 (32 meses) | 1.845,42 € | 1.444,89 € |
Qué nos dice el ejemplo:
- Con 75 € extra al mes y reinvirtiendo cada cuota que se libera, Laura termina 24 meses antes que pagando solo los mínimos.
- Con bola de nieve liquida el préstamo personal en julio de 2027 y la tarjeta en abril de 2028, y en junio de 2029 el coche.
- Entre los dos métodos la diferencia es de unos 58 € de intereses y la misma fecha final. Cuanto mayor sea el saldo de la deuda más cara, más ventaja saca la avalancha; si necesitas ver resultados pronto para no abandonar, la bola de nieve es una opción perfectamente razonable.
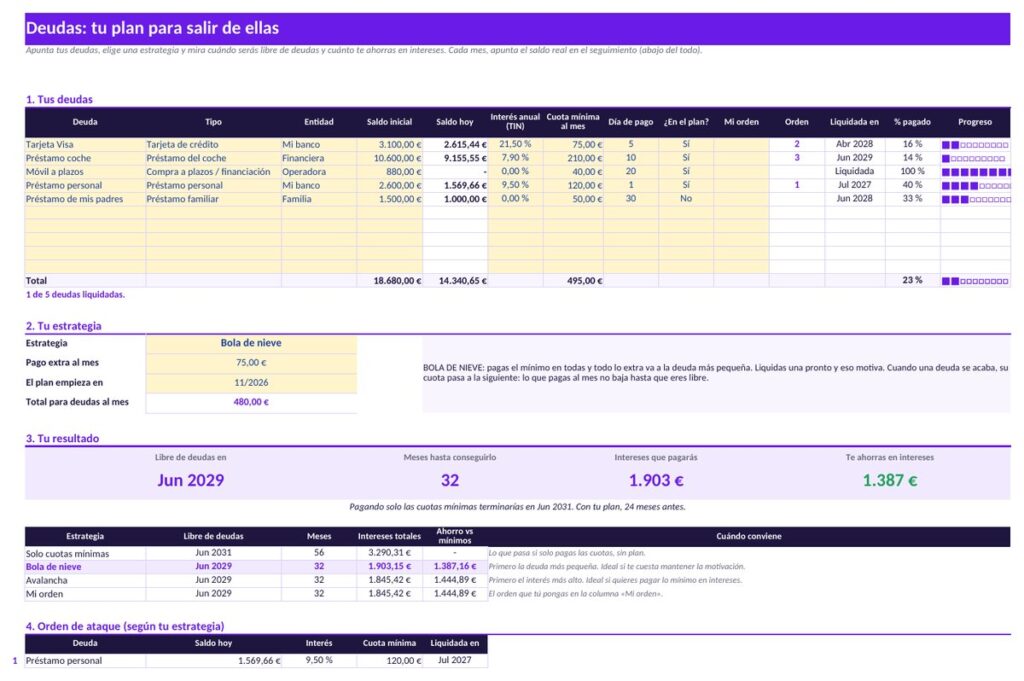
Además, la pestaña «Plan de pagos» te dice cada mes cuánto pagar a cada deuda, y el seguimiento mensual actualiza el saldo real. Las tarjetas suelen calcular la cuota mínima como un porcentaje del saldo y la hipoteca variable cambia con cada revisión, por eso la plantilla te deja corregir la cuota cuando cambie y te avisa si una cuota no llega a cubrir los intereses.
Consejos para no volver a endeudarte
- Mientras pagas, deja de usar la tarjeta que estás liquidando o bájale el límite.
- Revisa los aplazamientos y los «pagos en cómodos plazos»: suelen tener intereses que no se ven a primera vista.
- Pregunta a tu banco por las condiciones de amortización anticipada de la deuda más cara y compara siempre por TAE.
- Si las cuotas mínimas ya superan lo que puedes pagar, busca asesoramiento profesional antes de firmar ninguna reunificación.
Salir de deudas es el primer escalón; el siguiente es que tu dinero trabaje para ti. Si te interesa ese camino, lo contamos en qué es la libertad financiera y cómo construirla.
Finanzas personales en España: lo que debe tener en cuenta tu plantilla
- Pagas extra: el artículo 31 del Estatuto de los Trabajadores reconoce dos pagas extraordinarias al año, una en Navidad. Si cobras en 14 pagas, presupuesta con la nómina normal y decide desde ya a qué va cada extra (fondo de emergencia, deudas, vacaciones o el IBI). Si cobras en 12, ya van prorrateadas en la nómina.
- Declaración de la renta: si te suele salir a pagar, crea un objetivo de ahorro para Hacienda y aparta una cantidad cada mes; si te sale a devolver, decide antes a qué destinas ese dinero.
- Autónomos: usa como ingreso una media de los últimos meses y apunta la cuota de autónomos y lo que reservas para IVA e IRPF trimestrales como gastos previstos, separados de los personales.
- Hipoteca variable: actualiza la cuota en la plantilla el mismo mes en que cambie tras la revisión.
- Bizum y pagos con el móvil: regístralos como una cuenta más; sin ellos el control de gastos nunca cuadra.
Muestra gratis: empieza hoy con tu presupuesto del mes
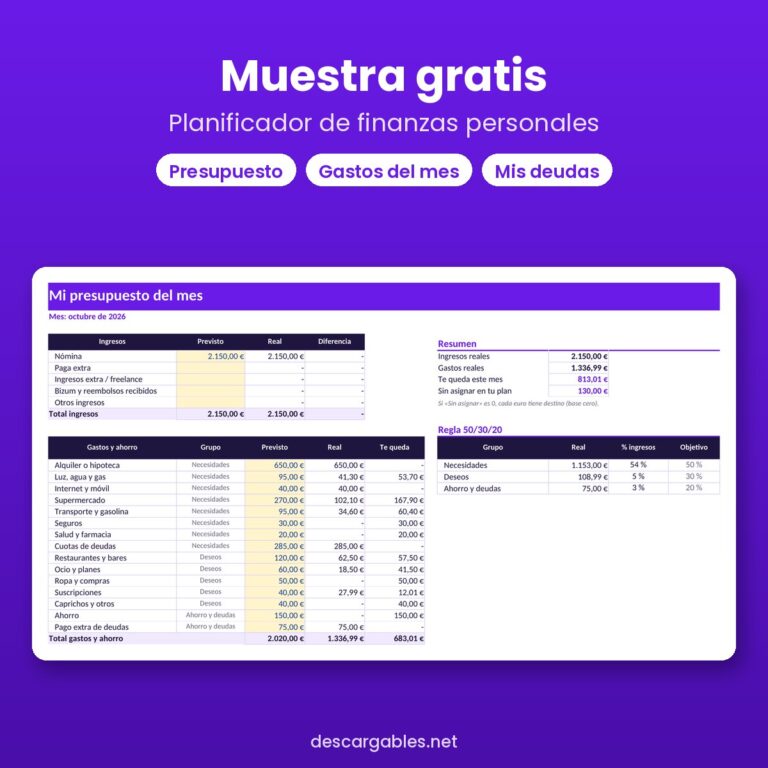
Si quieres probar el método antes de nada, tienes una muestra gratis: una versión reducida del planificador con el presupuesto de un mes, el registro de gastos y una lista básica de deudas, en Excel y Google Sheets. Déjanos tu correo y te la enviamos al momento. También la tienes en su página de la muestra gratis.
Muestra gratis o planificador completo: qué incluye cada uno
| Muestra gratis | Planificador completo | |
|---|---|---|
| Presupuesto | 1 mes | 12 meses, 50/30/20 o base cero, con pagas extra |
| Registro de gastos | Sí | Movimientos para todo el año + Registro rápido para el móvil |
| Deudas | Lista básica | Bola de nieve, avalancha o tu orden, plan de pagos mes a mes y fecha libre de deudas |
| Ahorro y fondo de emergencia | No | Sí, con 10 objetivos |
| Suscripciones, patrimonio neto y panel anual | No | Sí |
| Asistente «Empieza aquí» y ejemplo relleno | No | Sí |
| Formatos | Excel y Google Sheets | Excel, Google Sheets y PDF imprimible |
El planificador completo
Planificador de finanzas personales
- El año entero: 12 meses de presupuesto, panel anual y patrimonio neto.
- Plan para salir de deudas con fecha final e intereses ahorrados.
- Fondo de emergencia, objetivos de ahorro y control de suscripciones.
- Funciona sin macros en Excel y Google Sheets. Descarga inmediata.
29,00€ IVA incluidoAñadir al carrito
Preguntas frecuentes sobre la plantilla de finanzas personales
¿Qué es una plantilla de finanzas personales?
Es una hoja de cálculo para registrar ingresos y gastos, compararlos con un presupuesto y seguir tu ahorro, tus deudas y tu patrimonio. Una buena plantilla conecta todo: lo que apuntas en los movimientos actualiza el mes, el panel anual y el plan de deudas sin tocar fórmulas.
¿Cómo llevar el control de gastos mensuales en Excel?
Usa una sola lista de movimientos para todo el año con fecha, importe, categoría con desplegable y cuenta o método de pago. Apunta una vez por semana desde la app del banco y, a final de mes, compara lo gastado con lo presupuestado en cada categoría.
¿Qué es la regla 50/30/20?
Es un reparto del sueldo neto: 50 % para necesidades (vivienda, comida, suministros, transporte), 30 % para deseos y 20 % para ahorro y pago de deudas. Con 2.150 € netos serían 1.075 €, 645 € y 430 €. Si la vivienda pesa mucho, ajusta los porcentajes y protege el bloque de ahorro.
¿Qué es mejor para pagar deudas, bola de nieve o avalancha?
La avalancha (primero el interés más alto) paga menos intereses; la bola de nieve (primero el saldo más pequeño) da victorias antes y ayuda a no abandonar. En el ejemplo de Laura los dos terminan en junio de 2029 y la diferencia de intereses es de unos 58 €.
¿La plantilla funciona en Google Sheets y en el móvil?
Sí. Funciona en Excel y en Google Sheets, sin macros. Para el móvil tiene la pestaña Registro rápido, estrecha para la pantalla del teléfono, donde apuntas fecha, importe y categoría y se suma a todo lo demás.
¿Cuánto debería tener en el fondo de emergencia?
Por norma general, entre tres y seis meses de gastos básicos, según Finanzas para Todos (Banco de España y CNMV). Si tus ingresos son variables, por ejemplo si eres autónomo, conviene acercarse a los seis meses.
¿Hay una muestra gratis de la plantilla?
Hay una muestra gratis: una versión reducida con el presupuesto de un mes, el registro de gastos y una lista básica de deudas. El planificador completo, con los 12 meses, el plan de deudas, el ahorro y el panel anual, es de pago único y sin suscripción.
Fuentes
- Estatuto de los Trabajadores, artículo 31: gratificaciones extraordinarias (BOE).
- Finanzas para Todos: cuánto debe tener tu fondo de emergencia (Banco de España y CNMV).
- Portal del Cliente Bancario: cálculo de la TAE de un préstamo (Banco de España).
- Elizabeth Warren y Amelia Warren Tyagi, All Your Worth (2005), origen de la regla 50/30/20.
- Cifras del ejemplo: archivo de ejemplo del Planificador de finanzas personales de descargables.net (datos ficticios de «Laura», del 1 de enero al 18 de octubre de 2026).